【2026年11月1日施行】リファンド方式解説
消費税免税制度とは
消費税免税制度(「輸出物品販売場制度」といいます)とは、
輸出物品販売場を経営する事業者が、免税購入対象者に対し、免税対象物品を、
一定の方法で販売する場合にその消費税を免除する制度です。
輸出物品販売場を経営する事業者が、免税購入対象者に対し、免税対象物品を、
一定の方法で販売する場合にその消費税を免除する制度です。
リファンド方式とは
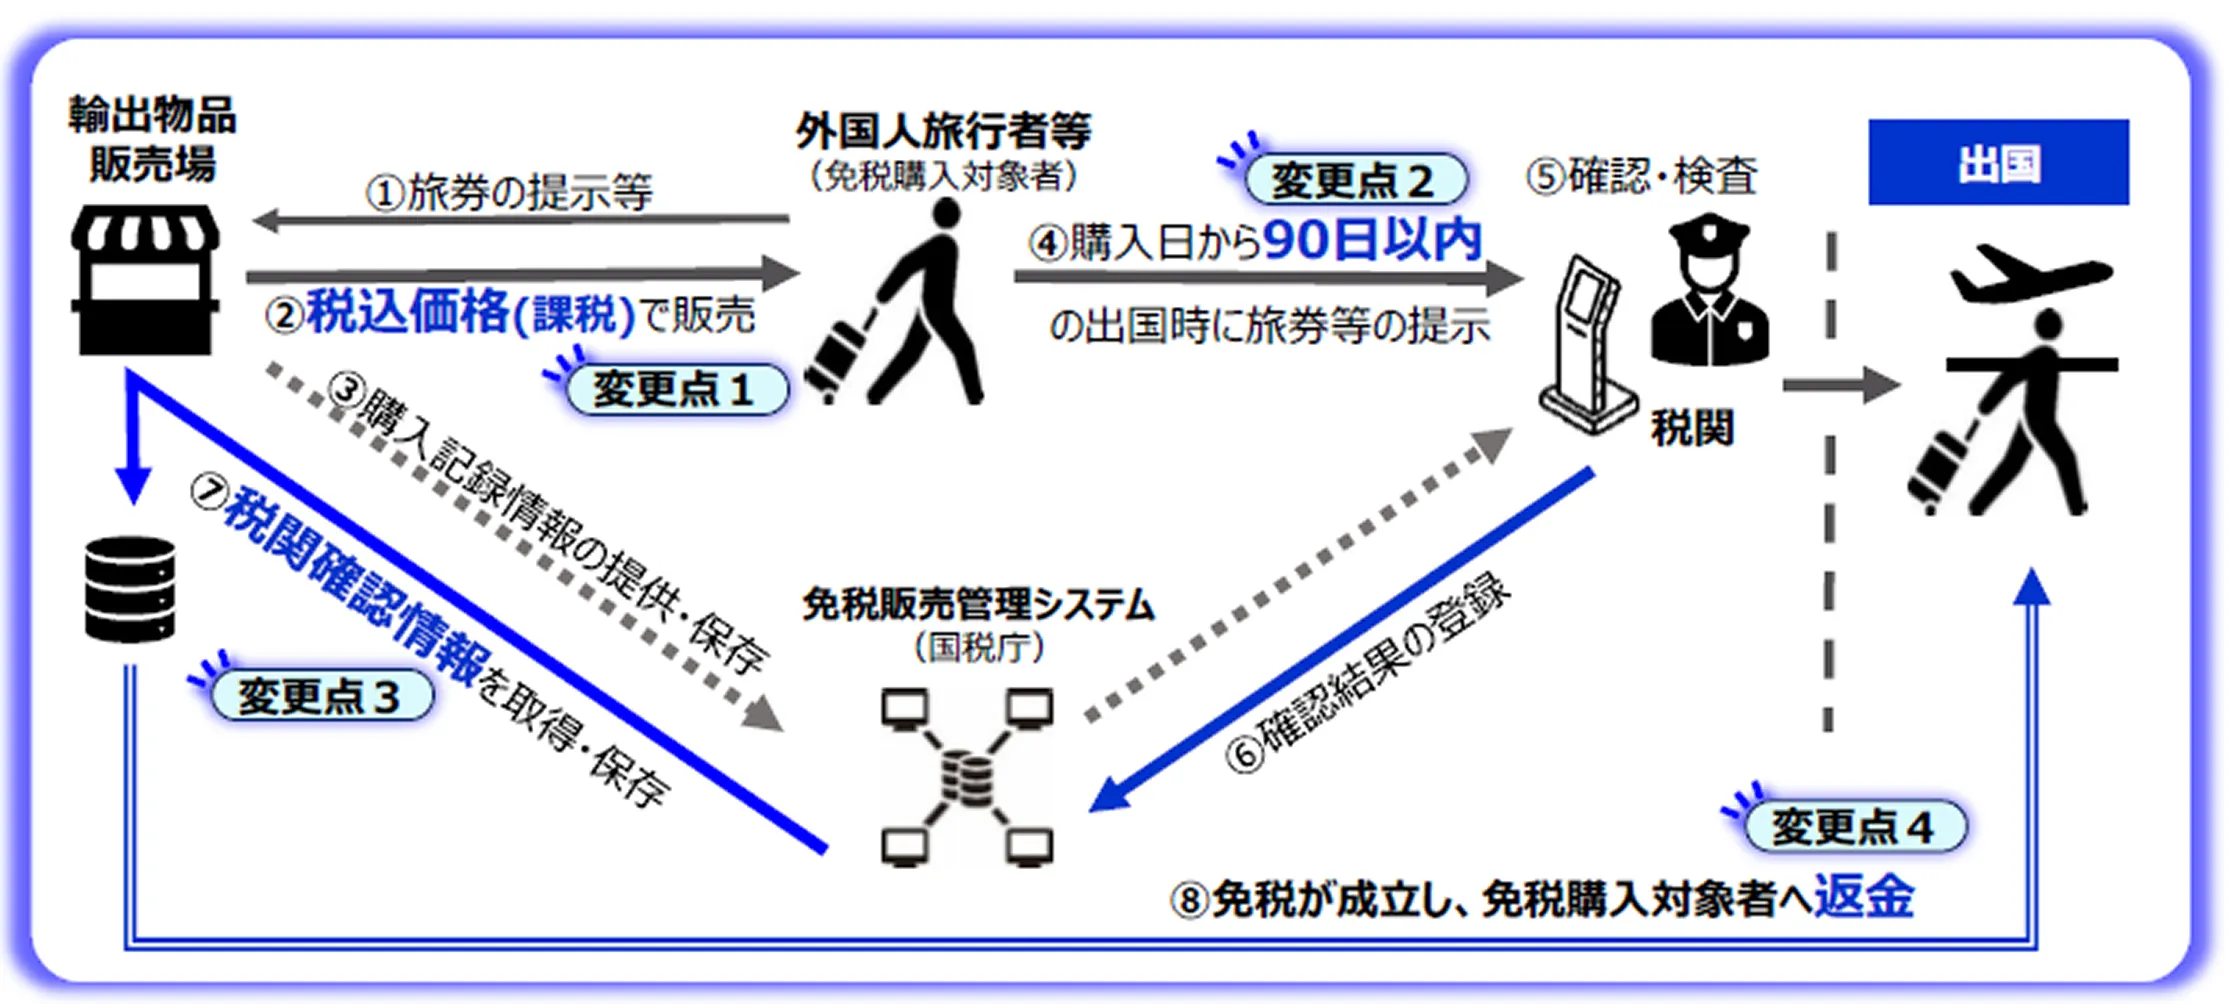
リファンド方式とは、免税店では税込価格(課税)で販売し、
免税購入対象者が出国時に税関でその物品を国外に持ち出すことが確認された後に、
消費税相当額が返金(リファンド)される仕組みです。
免税購入対象者が出国時に税関でその物品を国外に持ち出すことが確認された後に、
消費税相当額が返金(リファンド)される仕組みです。
■リファンド方式イメージ図
免税購入対象者と対象物品
免税購入対象者とは
| 外国籍 | 非居住者のうち、以下の方
|
|---|---|
| 日本国籍 | 非居住者のうち、以下の方
|
免税対象物品とは
| 対象外 | 不正で購入されるおそれが高い物品(金及び白金の地金、金貨、白金貨) |
|---|---|
| 対象 | 上記以外の物品 |
※免税対象となる金額の下限は税抜5,000円です。
免税販売手続の流れ
- 購入者から旅券等の提示を受ける。
- 提示を受けた旅券等(日本人一時帰国者の場合は旅券と証明書類)に記載された情報により、免税購入対象者であることを確認する。
- 購入者に説明事項を説明する。
- 免税対象物品を購入者へ引き渡し、税込で販売する。
※消耗品の特殊梱包は不要 - 遅滞なく購入記録情報を送信する。
- 購入者が購入から90日以内に税関で持出し確認を受ける。
- 購入記録情報及び税関確認情報を保存する(=免税販売成立)。
- 税込で販売した物品の消費税相当額を購入者に返金する。
免税店になるには
免税店には、以下の種類があります。
| 一般型免税店 |
|
|---|---|
| 自動販売機型免税店 | ー |
購入記録情報の提供方法の検討
免税店で免税販売手続を行うにあたって、以下どちらかの方法で国税庁へ購入記録情報の提供を行います。
| パターン① | 承認送受信事業者に委託して、購入記録情報の提供を行う |
|---|---|
| パターン② | 免税店自らが必要なシステムを構築し、購入記録情報の提供を行う |
返金方法の検討
<返金のパターン>
A:承認送受信事業者に返金を委託
B:承認送受信事業者とは別の事業者に返金を委託
C:免税店が旅行者へ直接返金を実施
B:承認送受信事業者とは別の事業者に返金を委託
C:免税店が旅行者へ直接返金を実施
また、返金事業者を選定するうえでのポイントは以下の通りです。
- 法令対応の状況(※)
- 返金方法の種類(クレジットカード、二次元コード決済、現金等)
- 返金先の登録方法(アプリケーション、ウェブサイト、決済端末等)
- 返金に必要な手数料や月額使用料等の費用
(※)返金業務を行う前に、資金移動業の登録を完了する必要があります
承認送受信事業者一覧はこちら
免税店の許可申請
免税店の許可を受けようとする事業者が、その事業者の納税地を所轄する税務署長に輸出物品販売場許可申請書(一般型用)を記載して申請します。
許可申請を行う際には、以下の添付書類が必要となります。
なお、他にも添付書類が必要な場合もありますので、申請の際には所轄の税務署までご相談ください。
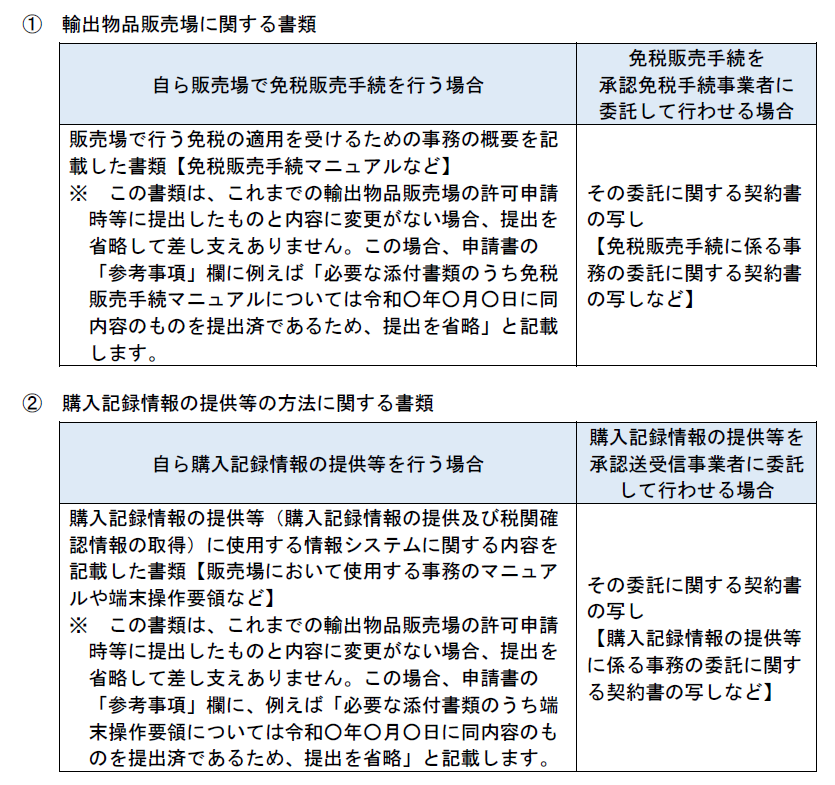
■輸出物品販売場許可申請書の添付書類
免税販売手続に必要なツールの準備
スムーズな免税販売手続が行えるよう、店頭で使用する案内ツール(リーフレット等)やマニュアルの準備が必要です。
案内ツールは観光庁や国税庁のホームページで公開しております。
また、当協会では免税販売実務必携の販売や免税販売手続業務にお役立ていただける資料等を掲載しております。
〇観光庁作成のツール
旅行者向けの案内ツールのほか、免税店向けのツールも掲載されております。
【旅行者向け】新制度(リファンド方式)に関する情報はこちら/観光庁ホームページ
【免税店向け】新制度(リファンド方式)に関する情報はこちら/観光庁ホームページ
【旅行者向け】新制度(リファンド方式)に関する情報はこちら/観光庁ホームページ
【免税店向け】新制度(リファンド方式)に関する情報はこちら/観光庁ホームページ
〇国税庁作成のツール
購入者への説明事項など免税店向けの情報が掲載されております。
輸出物品販売場制度のリファンド方式への見直し(販売時の留意点)/国税庁ホームページ
輸出物品販売場制度のリファンド方式への見直し(販売時の留意点)/国税庁ホームページ
承認送受信事業者一覧はこちらです。
※承認送受信事業者の申告に基づき、免税店様向けに参考として掲載するもので、全国免税店協会としての認可や保証等をあらわすものではございません。
<掲載をご希望の方へ>
承認送受信事業者一覧には、全国免税店協会の会員企業様を掲載しております。
掲載をご希望の場合は、以下①または②にてご対応ください。
①本協会の会員ではない事業者様
入会に関してはこちらをご覧ください。
②すでにご入会いただいている事業者様
掲載をご希望の方は、全免協事務局までご連絡ください。
ご連絡先:info@zenmenkyo.jp
よくある質問
消費税免税制度に関してよくある質問と回答を一覧で紹介しています。
リファンド方式に対応した質問を掲載しておりますので、ぜひ一度ご覧ください。
リファンド方式に対応した質問を掲載しておりますので、ぜひ一度ご覧ください。